
قراءة في مواطن الهشاشة الاقتصادية وبدائل السياسات العامة لتعزيز قدرة مصر على مواجهة الصدمات الخارجية
إعداد: د. مروة الشافعي
دراسة تحليلية اقتصادية سياسية
الملخص التنفيذي
لم تعد الأزمات العالمية أحداثًا بعيدة عن الاقتصادات الوطنية؛ فقد أصبحت اضطرابات الطاقة والممرات التجارية والتوترات الجيوسياسية وتغير تكلفة التمويل تنتقل بسرعة إلى الأسعار والإنتاج والموازنات العامة وتدفقات النقد الأجنبي. وفي عالم تتزايد فيه المخاطر المتداخلة، لم يعد تقييم الأداء الاقتصادي يقتصر على معدلات النمو والتضخم، بل امتد ليشمل قدرة الاقتصاد على امتصاص الصدمات والاستمرار في تحقيق أهدافه التنموية رغم تغير الظروف الخارجية.
وتكشف توقعات صندوق النقد الدولي الصادرة في أكتوبر 2026 عن استمرار نمو الاقتصاد العالمي، مع تصاعد المخاطر المرتبطة بالحرب واضطرابات الطاقة والديون العامة وتكلفة التمويل. وبالنسبة إلى مصر، تكتسب هذه التطورات أهمية خاصة بالنظر إلى ارتباط بعض مصادر النقد الأجنبي بالتجارة الدولية، وتأثر فاتورة الطاقة بالأسعار العالمية، وانعكاس تكلفة الواردات على النشاط الاقتصادي والأسعار المحلية.
وتنطلق هذه الدراسة من سؤال رئيسي: هل تكمن المشكلة في الصدمات الخارجية ذاتها، أم في مدى قدرة هيكل الاقتصاد المصري على استيعابها دون أن تتحول إلى ضغوط ممتدة على الإنتاج والأسعار والمالية العامة والمواطن؟
وتجادل الدراسة بأن الاستقرار المستدام لا يتحقق بمجرد احتواء آثار الأزمات بعد وقوعها، بل يتطلب تقليل قابلية الاقتصاد للتأثر بها من خلال تنويع مصادر النقد الأجنبي، وتعزيز الإنتاجية والصادرات، ورفع كفاءة استخدام الطاقة، وتحسين إدارة الدين والإنفاق العام، وتطوير آليات مؤسسية للإنذار المبكر وإدارة المخاطر.
وتخلص الدراسة إلى أن الأولوية ليست الاختيار بين الاستقرار والنمو، بل بناء نموذج نمو أكثر قدرة على تحقيقهما معًا، مع ضمان توزيع أكثر عدالة لأعباء الإصلاح والصدمات الاقتصادية.
أولًا: الاقتصاد العالمي بين استمرار النمو وتصاعد المخاطر
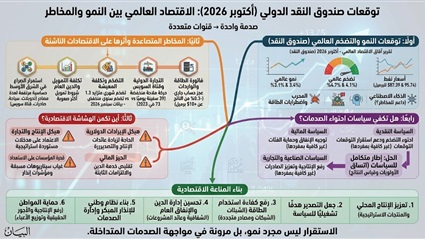
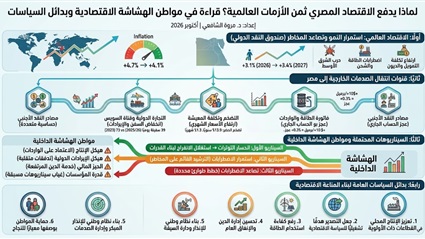
تقدم توقعات صندوق النقد الدولي في تقرير آفاق الاقتصاد العالمي الصادر في أكتوبر 2026 صورة لاقتصاد عالمي لا يزال قادرًا على النمو، لكنه يواجه ضغوطًا متزايدة. إذ يتوقع الصندوق نمو النشاط الاقتصادي العالمي بنحو 3.1% في عام 2026 و3.4% في عام 2027، بينما يُتوقع ارتفاع التضخم العالمي إلى 4.7% في عام 2026 قبل تراجعه إلى 4.1% في العام التالي.
ولا تعني هذه التوقعات أن المخاطر قد تراجعت؛ فاستمرار النمو على المستوى العالمي قد يخفي تفاوتًا واضحًا بين الاقتصادات في قدرتها على الاستفادة من النشاط الاقتصادي أو تحمل تكاليف الصدمات.
ومن أبرز المخاطر التي يناقشها التقرير استمرار الصراع في الشرق الأوسط وما قد يترتب عليه من اضطرابات في إمدادات الطاقة والشحن، إلى جانب ارتفاع تكاليف التمويل والمخاوف المرتبطة باستدامة الدين العام. كما يشير إلى أن الاستثمار المرتبط بالتطورات التكنولوجية والذكاء الاصطناعي يمثل أحد العوامل الداعمة للنشاط الاقتصادي، لكنه قد يصبح مصدرًا إضافيًا للمخاطر إذا تراجعت التوقعات المتعلقة بالعوائد المستقبلية.
وتتضمن افتراضات التقرير متوسطًا لسعر النفط يبلغ نحو 95.74 دولارًا للبرميل في عام 2026 و87.39 دولارًا في عام 2027. وهذه افتراضات فنية مستخدمة في إعداد التوقعات، وليست ضمانًا للأسعار التي ستتحقق فعليًا.
وتكمن أهمية هذه التطورات في أن الصدمة الواحدة يمكن أن تنتقل عبر قنوات متعددة. فارتفاع أسعار الطاقة يرفع تكلفة الوقود والنقل ومدخلات الإنتاج، وقد يؤثر في أسعار الغذاء والسلع والخدمات. وفي الوقت نفسه، يمكن أن يؤدي ارتفاع المخاطر العالمية إلى تشدد شروط التمويل وزيادة تكلفة الاقتراض بالنسبة إلى الاقتصادات الأكثر تعرضًا للمخاطر.
ومن ثم، فإن تقييم المخاطر بالنسبة إلى الاقتصادات الناشئة لا ينبغي أن يقتصر على توقعات النمو العالمي، بل يجب أن يشمل طبيعة انكشاف كل اقتصاد على مصادر الصدمات، ومدى توافر أدوات احتوائها، والقدرة على تحويل فترات الاستقرار النسبي إلى فرص لتعزيز المناعة الاقتصادية.
المصدر: صندوق النقد الدولي، تقرير آفاق الاقتصاد العالمي، أكتوبر 2026.
ثانيًا: كيف تنتقل الصدمات العالمية إلى الاقتصاد المصري؟
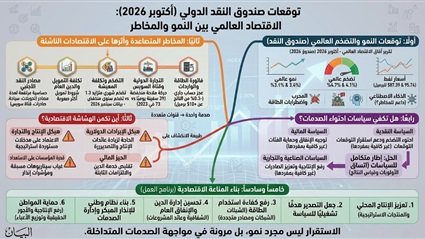
لا تتأثر الاقتصادات بالصدمات الخارجية بالدرجة نفسها؛ إذ يتوقف حجم الأثر على هيكل الواردات والصادرات، ومصادر النقد الأجنبي، وطبيعة التمويل، وقدرة الإنتاج المحلي على تلبية الطلب.
وفي الحالة المصرية، يمكن تحديد خمس قنوات رئيسية لانتقال الصدمات الخارجية.
1. فاتورة الطاقة والواردات
عندما ترتفع أسعار النفط والغاز عالميًا، ترتفع تكلفة توفير احتياجات الطاقة المستوردة، بما قد يضغط على الموارد الدولارية ويزيد تكلفة الإنتاج والنقل. وقد تتضاعف هذه الضغوط إذا تزامنت زيادة الأسعار مع اضطرابات في الإمدادات أو الحاجة إلى استيراد بدائل أعلى تكلفة.
ويشير تقرير المراجعة السابعة لبرنامج مصر مع صندوق النقد الدولي، الصادر في يوليو 2026، إلى أن فاتورة واردات الطاقة اتسعت بنحو 3.5 مليار دولار خلال الفترة من مارس إلى يونيو 2026، وكان الغاز الطبيعي مسؤولًا عن نحو نصف الزيادة. كما يوضح التقرير أن ارتفاع سعر النفط الدولي بمقدار 10 دولارات للبرميل يمكن أن يوسع عجز الحساب الجاري بنحو 0.3% من الناتج المحلي الإجمالي سنويًا، وفق تقديرات الصندوق.
وتوضح هذه الأرقام أن صدمات الطاقة ليست مجرد تغير في أسعار السلع، بل يمكن أن تتحول إلى ضغط على ميزان المدفوعات، مع انعكاسات محتملة على تكلفة الإنتاج وتخصيص النقد الأجنبي.
ولا يعني ذلك أن ارتفاع أسعار النفط يؤدي آليًا إلى النتيجة نفسها في جميع الظروف؛ فالأثر يتوقف على حجم الاستيراد، والعقود طويلة الأجل، وتوافر البدائل، وأسعار الصادرات، ومدى قدرة الاقتصاد على الاستجابة.
2. التجارة الدولية وقناة السويس
تؤثر اضطرابات الملاحة في طرق التجارة وتكاليف التأمين والشحن، وقد تدفع بعض السفن إلى استخدام مسارات بديلة. ويؤدي ذلك إلى إطالة زمن الرحلات وزيادة التكلفة، فضلًا عن تأثيره المحتمل على إيرادات قناة السويس.
ووفق تقرير صندوق النقد الدولي الصادر في يوليو 2026، بلغ متوسط حركة المرور في القناة نحو 39 سفينة يوميًا خلال السنة المالية 2025/2026، مقارنة بنحو 73 سفينة يوميًا في عام 2023. ورغم وجود تحسن في الإيرادات مقارنة بالسنة المالية السابقة، ظلت الإيرادات أقل من مستويات عام 2023.
وهذا يعني أن عودة الملاحة إلى طبيعتها ليست مجرد مسألة مرتبطة بقطاع النقل البحري؛ بل ترتبط أيضًا بقدرة مصر على استعادة أحد مصادر النقد الأجنبي وتعزيز دورها في سلاسل التجارة الدولية.
ومع ذلك، فإن التعافي الكامل لإيرادات القناة يظل مرتبطًا بتطورات إقليمية ودولية لا تستطيع السياسة المحلية التحكم فيها بالكامل. ومن هنا تأتي أهمية عدم بناء الخطط الاقتصادية على افتراض عودة التدفقات إلى مستوياتها السابقة في توقيت محدد، بل إعداد بدائل للتعامل مع استمرار التعافي أو تباطئه.
3. التضخم وتكلفة المعيشة
تنتقل زيادة تكلفة الطاقة والشحن إلى أسعار السلع والخدمات بدرجات متفاوتة، وفقًا لهيكل السوق والمنافسة وسعر الصرف وتكلفة التمويل ومدى قدرة الشركات على امتصاص الزيادة.
وفي هذا السياق، أعلن البنك المركزي المصري أن التضخم السنوي للحضر انخفض إلى 13.9% في سبتمبر 2026، مقابل 14.5% في أغسطس. وفي المقابل، ارتفع التضخم الشهري للحضر إلى 1.3% في سبتمبر، مقارنة بـ0.1% في أغسطس.
كما انخفض التضخم الأساسي السنوي إلى 14.1% من 14.9%، بينما ارتفع التضخم الأساسي الشهري إلى 0.8% من 0.3%.
وتعكس هذه الأرقام أهمية التمييز بين معدل التضخم السنوي ومعدل التغير الشهري في الأسعار. فتراجع التضخم السنوي يعني أن وتيرة الزيادة مقارنة بالفترة المناظرة من العام السابق قد انخفضت، لكنه لا يعني أن الأسعار عادت إلى مستوياتها السابقة أو أن الضغوط السعرية قد انتهت.
وتزداد أهمية هذا التمييز عند تقييم أثر السياسات الاقتصادية على الأسر؛ فالمواطن يتعامل مع مستوى الأسعار الفعلي وتكلفة احتياجاته اليومية، وليس مع معدل التضخم وحده. كما أن أثر ارتفاع أسعار الغذاء والطاقة والنقل يختلف باختلاف مستوى الدخل وهيكل الإنفاق، وغالبًا ما يكون أكثر حدة لدى الفئات الأقل قدرة على تحمل الزيادات.
المصدر: البنك المركزي المصري، بيان التضخم لشهر سبتمبر 2026.
4. تكلفة التمويل والدين العام
عندما ترتفع العوائد على أدوات الدين عالميًا أو تتزايد حالة عدم اليقين، قد تواجه الاقتصادات الناشئة شروط تمويل أكثر صعوبة. ويزداد أثر ذلك عندما تكون الاحتياجات التمويلية الحكومية كبيرة أو عندما تتنافس خدمة الدين مع الإنفاق الاستثماري والاجتماعي على الموارد المتاحة.
ولا يعني ذلك أن كل زيادة في أسعار الفائدة العالمية ستنعكس آليًا وبالمقدار نفسه على تكلفة التمويل في مصر؛ فالأثر يتوقف على مجموعة من العوامل المحلية والدولية، من بينها الجدارة الائتمانية وتوقعات التضخم والسيولة والمخاطر المرتبطة بالاقتصاد.
لكن الدرس الأساسي هو أن ارتفاع تكلفة التمويل يجعل إدارة الدين وكفاءة الإنفاق العام أكثر أهمية، ويحد من مساحة المناورة المتاحة عند وقوع صدمات جديدة.
وتتطلب المعالجة تقييمًا متكاملًا لتكلفة الدين وآجاله ومخاطره، إلى جانب مراجعة العائد الاقتصادي والاجتماعي للإنفاق العام. فالهدف ليس خفض الإنفاق بصورة آلية، بل توجيه الموارد إلى الاستخدامات التي تعزز الإنتاجية وتدعم النمو المستدام.
5. مصادر النقد الأجنبي
تزداد حساسية الاقتصاد عندما تتأثر عدة مصادر للنقد الأجنبي في الوقت نفسه، أو عندما ترتفع احتياجات الاستيراد بالتزامن مع تراجع بعض التدفقات.
وتشمل المصادر المهمة التحويلات والسياحة والصادرات وإيرادات قناة السويس والاستثمار الأجنبي المباشر. وقد أسهمت التحويلات القوية وإيرادات السياحة والتحسن التدريجي في إيرادات القناة، وفق تقييم صندوق النقد في يوليو 2026، في تخفيف بعض الضغوط الخارجية.
غير أن تنوع مصادر النقد الأجنبي لا يحقق الحماية الكافية بمفرده إذا لم يصاحبه نمو في الصادرات السلعية والخدمية، وارتفاع في القيمة المضافة المحلية، وقدرة أكبر على توفير احتياجات الإنتاج من الداخل.
ويتمثل التحدي في تعزيز مصادر النقد الأجنبي التي ترتبط بقدرة الاقتصاد على الإنتاج والتصدير بصورة مستدامة، مع الاستفادة من التحويلات والسياحة والاستثمار الأجنبي باعتبارها عناصر مكملة في منظومة التمويل الخارجي.
ثالثًا: أين تكمن الهشاشة الاقتصادية؟
من الضروري التمييز بين الصدمة الخارجية ومواطن الهشاشة الداخلية. فالحرب واضطرابات الملاحة وارتفاع أسعار الطاقة عوامل لا تستطيع مصر التحكم فيها، لكن آثارها المحلية تتأثر بدرجة الاستعداد الاقتصادي والمؤسسي.
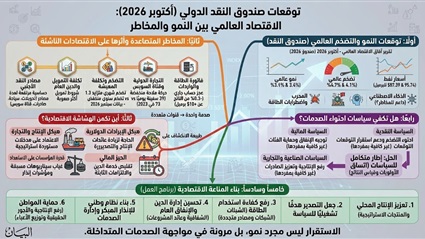
ويمكن تحليل مواطن الهشاشة في أربعة أبعاد مترابطة.
أولًا: هيكل الإنتاج والتجارة. كلما ارتفعت الحاجة إلى مدخلات إنتاج مستوردة يصعب توفير بدائل محلية لها، زادت حساسية تكلفة الإنتاج لتقلبات الأسعار العالمية وتوافر النقد الأجنبي. ولا يعني ذلك السعي إلى إحلال الواردات بصورة مطلقة، بل تحديد المنتجات والمدخلات ذات الأهمية الاستراتيجية التي يمكن إنتاجها محليًا بكفاءة وتنافسية.
ثانيًا: هيكل الإيرادات الدولارية. تعدد مصادر النقد الأجنبي مهم، لكن الاستدامة تتطلب زيادة قدرة الاقتصاد على توليد عائدات متكررة من الإنتاج والتصدير، بدلًا من الاعتماد على تدفقات قد تتأثر بتغيرات الأسواق أو الظروف الجيوسياسية.
ثالثًا: الحيز المالي. كلما ارتفعت الالتزامات الثابتة وتكلفة خدمة الدين، تقلصت قدرة الموازنة على الاستجابة للصدمات دون تقليص الإنفاق المنتج أو تحميل الأسر والشركات أعباء إضافية.
رابعًا: قدرة المؤسسات على الاستعداد. لا يكفي التحرك بعد ظهور الأزمة؛ بل ينبغي وجود سيناريوهات مسبقة، ومؤشرات إنذار مبكر، وتنسيق بين السياسات النقدية والمالية والتجارية والطاقة، مع تحديد مسؤوليات التنفيذ ومؤشرات قياس النتائج.
ومن ثم، فإن الهشاشة ليست صفة ثابتة للاقتصاد، بل نتيجة تفاعل بين هيكل الإنتاج والتمويل والتجارة وجودة إدارة السياسات العامة. ويمكن تقليلها تدريجيًا إذا جرى التعامل معها باعتبارها قضية هيكلية، لا مجرد أثر جانبي للأزمات الدولية.
رابعًا: هل تكفي سياسات احتواء الصدمات؟
تظل السياسات النقدية والمالية ضرورية لتحقيق الاستقرار، لكنها لا تستطيع بمفردها معالجة جميع أسباب التعرض للصدمات الخارجية.
فالسياسة النقدية يمكن أن تسهم في احتواء الضغوط التضخمية ودعم استقرار التوقعات، لكنها لا تستطيع إنتاج الطاقة أو زيادة الصادرات أو معالجة اختناقات الإنتاج بمفردها.
وفي المقابل، تستطيع السياسة المالية توجيه الإنفاق نحو الأولويات، وحماية الفئات الأكثر تعرضًا للصدمات، ودعم الاستثمار المنتج. غير أن فعاليتها تتوقف على توافر الموارد، وجودة اختيار المشروعات، وكفاءة التنفيذ، واستدامة التمويل.
أما السياسات الصناعية والتجارية، فيمكنها رفع الإنتاجية وتعزيز الصادرات وتقليل الاعتماد على مدخلات استراتيجية محددة، لكنها تحتاج إلى بيئة تنافسية واضحة، وبنية تحتية مناسبة، وتمويل متاح، وقواعد مستقرة.
لذلك، لا يتمثل الحل في تحميل أداة واحدة مسؤولية معالجة الاختلالات كافة، بل في بناء إطار متكامل للسياسات، تكون فيه الأولويات متسقة، وتُقاس النتائج بالأثر الفعلي على الإنتاجية وفرص العمل والتنافسية والاستقرار المالي.
ومن منظور إدارة المخاطر، ينبغي أن تكون هناك صلة واضحة بين التشخيص والقرار: فإذا أظهرت المؤشرات ارتفاع التعرض لصدمات الطاقة، يجب أن يقود ذلك إلى مراجعة سيناريوهات الإمداد وكفاءة الاستهلاك؛ وإذا ارتفعت مخاطر التمويل، فيجب أن تنعكس على تخطيط الدين والإنفاق؛ وإذا تباطأ التعافي التجاري، ينبغي تسريع البدائل التصديرية وتحسين القدرة التنافسية.
خامسًا: ثلاثة سيناريوهات أمام الاقتصاد المصري
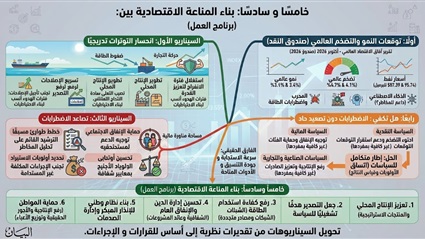
يمكن بناء إطار تحليلي أولي لثلاثة سيناريوهات، مع التأكيد أن هذه السيناريوهات ليست توقعات رقمية مستقلة، بل أدوات لفهم المخاطر وتحديد الاستجابات المطلوبة.
السيناريو الأول: انحسار التوترات تدريجيًا
قد يؤدي تحسن حركة التجارة وتراجع ضغوط الطاقة إلى تخفيف بعض الضغوط على فاتورة الاستيراد والشحن. وفي هذه الحالة، ينبغي استغلال فترة الانفراج لتعزيز القدرة على مواجهة الصدمات المستقبلية، وتطوير الإنتاج المحلي، وتسريع الإصلاحات التي ترفع القدرة التصديرية.
ويجب ألا يُفهم التحسن الخارجي باعتباره مبررًا لتأجيل الإصلاحات؛ إذ إن فترات الهدوء النسبي قد تكون الأنسب لبناء الاحتياطيات الوقائية وتحسين إدارة المخاطر قبل ظهور أزمة جديدة.
السيناريو الثاني: استمرار الاضطرابات دون تصعيد حاد
قد تستمر تكلفة الشحن والطاقة والتمويل عند مستويات ضاغطة، مع تباين أثرها على القطاعات. وهنا تصبح الأولوية للترشيد القائم على تحليل المخاطر، وتوجيه الدعم إلى مستحقيه، وحماية مدخلات الإنتاج الأساسية، وتحسين إدارة النقد الأجنبي دون الإضرار بالنشاط الاقتصادي المنتج.
ويتطلب هذا السيناريو مراجعة دورية للبيانات، لأن استمرار الضغوط لفترة طويلة قد يغير من حجم آثارها على الشركات والأسر والموازنة العامة.
السيناريو الثالث: تصاعد الاضطرابات
قد يؤدي استمرار الصراع واتساع نطاق اضطراب الطاقة والممرات التجارية إلى زيادة الضغوط الخارجية، وتراجع مساحة المناورة المالية، وارتفاع المخاطر التضخمية.
ويتطلب هذا السيناريو خطط طوارئ محددة مسبقًا، مع حماية الإنفاق الاجتماعي الضروري، وتحديد أولويات الاستيراد وفق معايير شفافة، وتجنب الإجراءات العامة المكلفة التي لا تحقق أثرًا مستدامًا.
والفارق بين السيناريوهات الثلاثة ليس في حجم الصدمة فقط، بل في سرعة الاستجابة وجودة التنسيق ومدى توافر أدوات احتواء الأثر. ولهذا، ينبغي أن تتحول السيناريوهات من مجرد تقديرات نظرية إلى أساس لتحديد القرارات والإجراءات التي يمكن تفعيلها عند تجاوز مؤشرات المخاطر مستويات محددة.
سادسًا: من إدارة الأزمة إلى بناء المناعة الاقتصادية
إن الانتقال إلى اقتصاد أكثر قدرة على امتصاص الصدمات يتطلب برنامج عمل يتجاوز الاستجابات المؤقتة، ويربط بين الإصلاح الاقتصادي والأولويات الاجتماعية.
1. تعزيز الإنتاج المحلي في القطاعات ذات الأولوية
ينبغي تحديد قائمة من المدخلات والمنتجات الاستراتيجية التي يؤدي الاعتماد الكبير على استيرادها إلى مخاطر اقتصادية مرتفعة. ويجب أن يستند اختيارها إلى تحليل التكلفة والجودة والميزة التنافسية، لا إلى إحلال الواردات بصورة شاملة أو غير اقتصادية.
كما يتطلب ذلك ربط السياسات الصناعية بقدرة الشركات على الوصول إلى التمويل والتكنولوجيا والعمالة المؤهلة والأسواق، مع مراجعة النتائج دوريًا للتأكد من أن الدعم والسياسات التحفيزية يحققان قيمة مضافة حقيقية.
2. جعل التصدير هدفًا تشغيليًا للسياسة الاقتصادية
يتطلب رفع الصادرات معالجة تكلفة التمويل والخدمات اللوجستية، وتحسين جودة المنتجات، وتيسير النفاذ إلى الأسواق، وتعميق المكون المحلي، وتوسيع مشاركة الشركات الصغيرة والمتوسطة في سلاسل القيمة.
ولا ينبغي قياس نجاح سياسة التصدير بقيمة الصادرات الإجمالية فقط، بل أيضًا بالقيمة المضافة المحلية، والقدرة على الاستمرار، وتنويع الأسواق والمنتجات، ومدى مساهمة التوسع التصديري في توفير فرص عمل منتجة.
3. رفع كفاءة استخدام الطاقة
تستطيع كفاءة الطاقة، وتطوير الشبكات، وتحسين إدارة الاستهلاك، والتوسع المدروس في مصادر الطاقة المتجددة، أن تقلل حساسية النشاط الاقتصادي لتقلبات الوقود المستورد.
ويجب تقييم المشروعات وفق تكلفتها وعائدها واحتياجات الشبكة والتمويل، مع التركيز على القطاعات التي يمكن أن تحقق فيها إجراءات الكفاءة وفورات ملموسة، وتوفير آليات لقياس هذه الوفورات ومتابعتها.
4. تحسين إدارة الدين والإنفاق العام
ينبغي تعزيز الشفافية بشأن تكلفة التمويل والالتزامات المستقبلية، وتقييم المشروعات وفق عائدها الاقتصادي والاجتماعي، وتحسين إدارة آجال الاستحقاق والمخاطر، وتوسيع الموارد العامة المستدامة دون إضعاف قدرة النشاط الإنتاجي على النمو.
والهدف ليس خفض الإنفاق بصورة آلية، بل رفع جودته وتوجيه الموارد إلى ما يزيد الإنتاجية والقدرة التنافسية ويعزز الحماية الاجتماعية.
5. بناء نظام وطني للإنذار المبكر وإدارة الصدمات
يمكن تطوير إطار متكامل لمتابعة أسعار الطاقة والشحن، واحتياجات الاستيراد، ومصادر النقد الأجنبي، واتجاهات التضخم، وتكلفة التمويل، ومخاطر الدين.
ويجب أن ترتبط هذه المؤشرات بمستويات إنذار وإجراءات محددة ومسؤوليات مؤسسية واضحة. كما ينبغي أن يتضمن الإطار سيناريوهات دورية لاختبار قدرة الاقتصاد على تحمل الصدمات، مع مراجعة الافتراضات والنتائج كلما تغيرت الظروف الخارجية.
وتسمح هذه الآلية بالتحرك المبكر، بدلًا من انتظار ظهور التأثير الكامل في الأسعار أو الموازنة أو ميزان المدفوعات.
6. حماية المواطن بوصفها معيارًا لنجاح السياسة الاقتصادية
لا ينبغي تقييم السياسات الاقتصادية فقط من خلال مؤشرات النمو أو التضخم أو عجز الموازنة، بل يجب النظر أيضًا إلى أثرها على الدخول الحقيقية وفرص العمل وتكلفة الحصول على الغذاء والطاقة والخدمات الأساسية.
وتتطلب الحماية الاجتماعية الفعالة توجيه الموارد إلى الفئات الأكثر تعرضًا للصدمات، مع مراجعة كفاءة برامج الدعم والتأكد من وصولها إلى مستحقيها. كما تتطلب سياسات سوق عمل تساعد على رفع الإنتاجية والأجور الحقيقية، بدلًا من الاعتماد على تدخلات تعالج الأثر الآني دون أسبابه.
ويظل التحدي هو تحقيق التوازن بين حماية القدرة الشرائية والحفاظ على الاستدامة المالية؛ فالحماية الاجتماعية غير المستدامة تمويليًا قد تفقد فعاليتها بمرور الوقت، بينما قد يؤدي تجاهل الأثر الاجتماعي للإصلاحات إلى إضعاف قدرتها على الاستمرار.
سابعًا: كيف نقيس نجاح التحول نحو اقتصاد أكثر مرونة؟
حتى لا تبقى التوصيات في إطار المبادئ العامة، ينبغي ربطها بمؤشرات قابلة للمتابعة، من بينها:
* نمو الصادرات غير البترولية والقيمة المضافة المحلية.
* درجة تنوع مصادر النقد الأجنبي والأسواق التصديرية.
* تكلفة الطاقة المستوردة وكثافة استخدامها في القطاعات الإنتاجية.
* تكلفة خدمة الدين مقارنة بالإيرادات العامة.
* تطور التضخم الشهري والسنوي، إلى جانب مؤشرات القدرة الشرائية.
* سرعة استجابة المؤسسات الاقتصادية عند ظهور مؤشرات إنذار مبكر.
ويجب نشر هذه المؤشرات بانتظام، وربطها بأهداف زمنية واضحة، مع توضيح مسؤولية كل جهة عن التنفيذ. كما ينبغي أن تتضمن المتابعة تفسيرًا لأسباب الانحراف عن الأهداف، والإجراءات التصحيحية المتخذة، بدلًا من الاكتفاء بعرض الأرقام.
فالمعيار الحقيقي لنجاح الإصلاح ليس عدد القرارات التي تصدر، بل مقدار التحسن الذي يمكن قياسه في أداء الاقتصاد وحياة المواطنين.
خاتمة: الاستقرار ليس غياب الأزمات
تواجه مصر، شأنها شأن الاقتصادات الناشئة، بيئة دولية تتسم بارتفاع عدم اليقين وتداخل المخاطر الجيوسياسية والتجارية والمالية. ولا يمكن لأي سياسة وطنية أن تمنع جميع الصدمات الخارجية، لكن يمكن تقليل أثرها من خلال تحسين هيكل الإنتاج والتجارة، وتنويع مصادر النقد الأجنبي، ورفع كفاءة الإنفاق العام، وتعزيز القدرة على التنبؤ بالمخاطر والاستجابة لها.
وتكمن المسألة الأساسية في الانتقال من إدارة الأزمات بعد وقوعها إلى بناء قدرة مؤسسية واقتصادية على الاستعداد لها. وهذا يتطلب اتساقًا بين السياسات النقدية والمالية والصناعية والتجارية، ووضوحًا في الأولويات، وشفافية في تقييم النتائج، وحماية اجتماعية تراعي توزيع أعباء الإصلاح.
إن بناء اقتصاد أكثر مرونة لا يعني الانغلاق عن العالم أو السعي إلى الاكتفاء الذاتي المطلق، بل يعني القدرة على التعامل مع العالم من موقع أكثر قوة، من خلال إنتاج تنافسي، وصادرات متنوعة، وتمويل مستدام، ومؤسسات قادرة على إدارة المخاطر.
ومن هذا المنطلق، فإن السؤال الذي ينبغي أن يحكم النقاش الاقتصادي لا يقتصر على كيفية تجاوز الأزمة الحالية، بل يمتد إلى كيفية تقليل احتمالات تكرار آثارها، وبناء قدرة الاقتصاد على حماية مكتسباته التنموية عندما تتغير الظروف الدولية.
فالاستقرار الحقيقي لا يعني أن الاقتصاد لن يتعرض للصدمات، بل أن الصدمة لن تتحول في كل مرة إلى أزمة ممتدة يتحمل المواطن تكلفتها.
المراجع
1. صندوق النقد الدولي، World Economic Outlook، October 2026. قاعدة بيانات آفاق الاقتصاد العالمي.
2. صندوق النقد الدولي، Arab Republic of Egypt: Seventh Review Under the Extended Arrangement Under the Extended Fund Facility، يوليو 2026. تقرير المراجعة السابعة لمصر.
3. البنك المركزي المصري، CPI Press Release: September 2026، 11 أكتوبر 2026. بيان التضخم الرسمي.
4. صندوق النقد الدولي، Executive Board Completes the Seventh Review Under the Extended Arrangement for Egypt، 30 يوليو 2026. البيان الرسمي.